A Széchenyi Kártya Program ugyan már több mint 10 éve működik, új funkciót kap a meglévők mellé a közeljövőben. A gazdasági világválság után várhatóan újra megnő a vállalkozói aktivitás, ami fejlesztésekben nyilvánulhat meg, ehhez azonban anyagi forrásokra van szükség, amikhez a kedvező hitelfeltételeket tudja biztosítani a program – gyorsabb, egyszerűbb és olcsóbb körülmények közt.
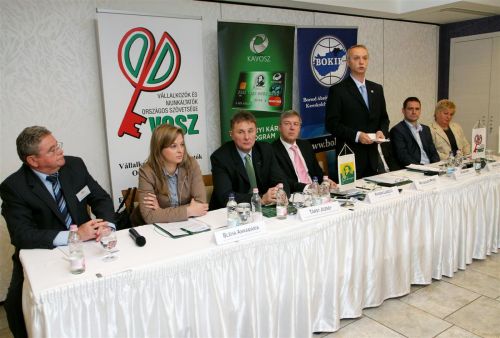
A keddi konferencián erről kívánták tájékoztatni a megjelent mikro-, kis- és középvállalkozások képviselőit. Az önkormányzat képviseletében Pfliegler Péter alpolgármester köszöntötte az esemény résztvevőit. Hangsúlyozta, hogy a város odafigyel a vállalkozókra és igyekszenek meghallani a véleményüket. Ez abban is megnyilvánul, hogy támogatják a meglévő cégeket, illetve segítik az újak létrejöttét. Fontosak ugyanakkor a nagyberuházások, mint például a folyamatosan fejlesztő Bosch, vagy a most betelepülő Takata. Hiszen a nagy létszámú munkahelyteremtés mellett a kkv-k számára is lehetőséget jelentenek. Építkezési és beszállítói partnerekre például már a közeljövőben is szüksége lesz a Takatának.
A Széchenyi Kártya Program szakmai lebonyolításáért a KAVOSZ Zrt. a felelős. Koordinálja annak működését, ügyfeleket közvetít a programban résztvevő hitelintézetekhez, kezeli és továbbítja az ügyfelek adatait, valamint előminősítést végez. Krisán László vezérigazgató a program változásairól beszélt: elmondta, hogy a keddi konferencia egy országjáró turné állomása, mely bemutatja, hogy a program hat termékelemét hogyan sikerült gyorsabbá, egyszerűbbé és olcsóbbá tenni – illetve várják a vállalkozói tapasztalatokat is.
Elmondta, 5 százalékos kamattámogatás illeti meg a beruházási és a fejlesztési típusú termékeket, ami 2,8-2,9 százalékos kamatterhet jelent erre a hiteltípusra. Hangsúlyozta, hogy 50 millió forintos felső határig „kevesebb, mint 4 százalék az, amit fizetniük kell a vállalkozónak”.
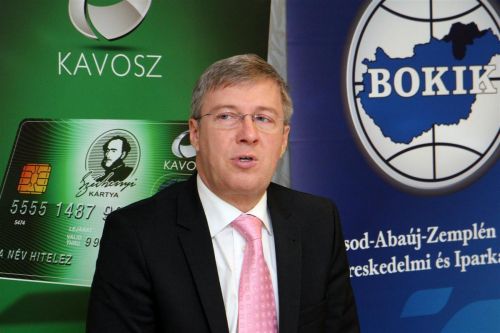
Az olcsóbbá tétel mellet az egyszerűsítés is prioritást kapott, amit azzal sikerült elérni, hogy csökkent az adminisztratív teendők száma: kevesebb, dokumentációra és okmányokkal kapcsolatos feladatra van szükség ahhoz, hogy valaki hozzájuthasson a kívánt hitelhez. Krisán Lászlótól megtudtuk, hogy ezt a vállalkozói visszajelzések alapján valósították meg, mert „nagyon komolyan veszik az igényeiket”.
A tervek között szerepel, hogy a többi hiteltermékre, akár a folyószámlahitelre, akár a forgóeszközökre is érvényes lehet az 5 százalékos kamattámogatás mértéke.
Fontosnak tartotta kiemelni: a felmérések azt mutatják, a vállalkozók elkezdtek hinni abban, hogy a gazdasági válság a végéhez érkezett. Ennek egyik velejárója, hogy elkezdenek a fejlesztésekre összpontosítani, ami különösen fontos abban a tekintetben, hogy ezek elmaradtak a nehezebb gazdasági időkben, és most pótolni kell azokat a piacképesség megőrzéséhez.
Egyébként nagyjából félévente felülvizsgálják a program elemeit, és a visszajelzésekre alapozva, szükség esetén, változtatnak rajtuk.
A Széchenyi Kártya Program tulajdonképpen egy négyszereplős együttműködésként is értelmezhető, hiszen az állam, a KAVOSZ, a BOKIK, és a vállalkozók közös munkája során jutnak el a hitelek a cégekhez.
A megyei Kormányhivatal képviseletében Társy József kabinetvezető arról beszélt, hogy a hivatal hogyan tud segíteni. Ennek két módját jelölte meg: egyrészt az engedélyezési folyamatokat a lehető leggyorsabban intézik, másrészt a hozzájuk tartozó 17 szakhatóságon keresztül. Többek közt a munkaügyi hivatal vagy a fogyasztóvédelem napi kapcsolatban áll a cégekkel, és segítik, támogatják őket – a BOKIK-kal karöltve, konzultációs alkalmak szervezésével.
K. Cs.
Fotó: Mocsári L.
A keddi konferencián erről kívánták tájékoztatni a megjelent mikro-, kis- és középvállalkozások képviselőit. Az önkormányzat képviseletében Pfliegler Péter alpolgármester köszöntötte az esemény résztvevőit. Hangsúlyozta, hogy a város odafigyel a vállalkozókra és igyekszenek meghallani a véleményüket. Ez abban is megnyilvánul, hogy támogatják a meglévő cégeket, illetve segítik az újak létrejöttét. Fontosak ugyanakkor a nagyberuházások, mint például a folyamatosan fejlesztő Bosch, vagy a most betelepülő Takata. Hiszen a nagy létszámú munkahelyteremtés mellett a kkv-k számára is lehetőséget jelentenek. Építkezési és beszállítói partnerekre például már a közeljövőben is szüksége lesz a Takatának.
A Széchenyi Kártya Program szakmai lebonyolításáért a KAVOSZ Zrt. a felelős. Koordinálja annak működését, ügyfeleket közvetít a programban résztvevő hitelintézetekhez, kezeli és továbbítja az ügyfelek adatait, valamint előminősítést végez. Krisán László vezérigazgató a program változásairól beszélt: elmondta, hogy a keddi konferencia egy országjáró turné állomása, mely bemutatja, hogy a program hat termékelemét hogyan sikerült gyorsabbá, egyszerűbbé és olcsóbbá tenni – illetve várják a vállalkozói tapasztalatokat is.
Elmondta, 5 százalékos kamattámogatás illeti meg a beruházási és a fejlesztési típusú termékeket, ami 2,8-2,9 százalékos kamatterhet jelent erre a hiteltípusra. Hangsúlyozta, hogy 50 millió forintos felső határig „kevesebb, mint 4 százalék az, amit fizetniük kell a vállalkozónak”.
Az olcsóbbá tétel mellet az egyszerűsítés is prioritást kapott, amit azzal sikerült elérni, hogy csökkent az adminisztratív teendők száma: kevesebb, dokumentációra és okmányokkal kapcsolatos feladatra van szükség ahhoz, hogy valaki hozzájuthasson a kívánt hitelhez. Krisán Lászlótól megtudtuk, hogy ezt a vállalkozói visszajelzések alapján valósították meg, mert „nagyon komolyan veszik az igényeiket”.
A tervek között szerepel, hogy a többi hiteltermékre, akár a folyószámlahitelre, akár a forgóeszközökre is érvényes lehet az 5 százalékos kamattámogatás mértéke.
Fontosnak tartotta kiemelni: a felmérések azt mutatják, a vállalkozók elkezdtek hinni abban, hogy a gazdasági válság a végéhez érkezett. Ennek egyik velejárója, hogy elkezdenek a fejlesztésekre összpontosítani, ami különösen fontos abban a tekintetben, hogy ezek elmaradtak a nehezebb gazdasági időkben, és most pótolni kell azokat a piacképesség megőrzéséhez.
Egyébként nagyjából félévente felülvizsgálják a program elemeit, és a visszajelzésekre alapozva, szükség esetén, változtatnak rajtuk.
A Széchenyi Kártya Program tulajdonképpen egy négyszereplős együttműködésként is értelmezhető, hiszen az állam, a KAVOSZ, a BOKIK, és a vállalkozók közös munkája során jutnak el a hitelek a cégekhez.
A megyei Kormányhivatal képviseletében Társy József kabinetvezető arról beszélt, hogy a hivatal hogyan tud segíteni. Ennek két módját jelölte meg: egyrészt az engedélyezési folyamatokat a lehető leggyorsabban intézik, másrészt a hozzájuk tartozó 17 szakhatóságon keresztül. Többek közt a munkaügyi hivatal vagy a fogyasztóvédelem napi kapcsolatban áll a cégekkel, és segítik, támogatják őket – a BOKIK-kal karöltve, konzultációs alkalmak szervezésével.
K. Cs.
Fotó: Mocsári L.