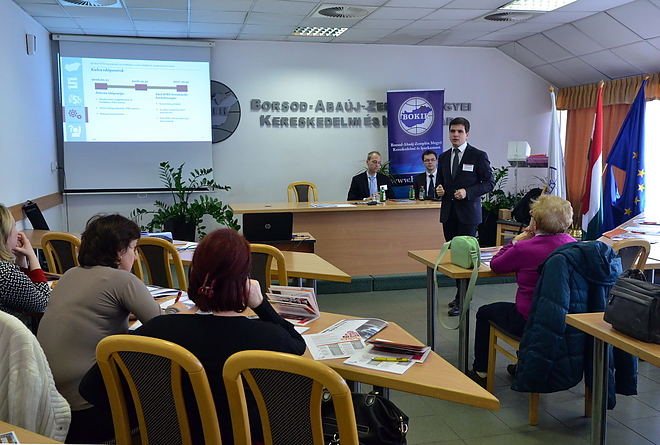
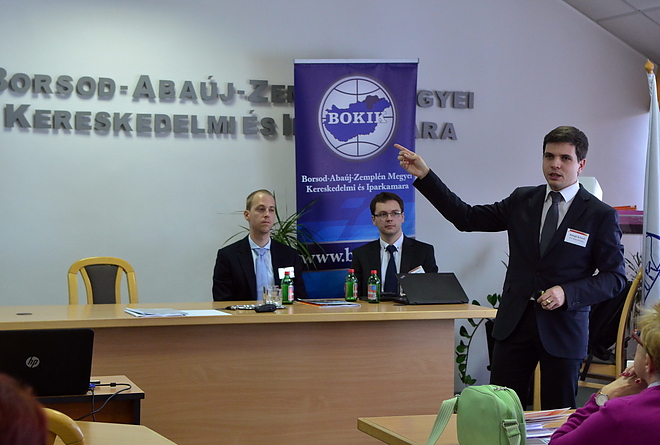
Miskolci állomásához érkezett a PwC Magyarország eseménysorozata, amely az IFRS (International Financial Reporting Standards, azaz a Nemzetközi Beszámolási Sztenderdek) átállás részleteit mutatja be szakemberek segítségével a helyi érdeklődő cégek képviselőinek.
Az eseményen közérthető módon mutatták be az átállási folyamat jelenlegi helyzetét Magyarországon, a várható fejleményeket, az áttérés fontosabb lépéseit, és az ezzel kapcsolatosan felmerülő gyakorlati problémákat.
A Nemzetközi Pénzügyi Beszámolási Sztenderdek elvi alapú, megközelítésű számviteli sztenderdek, értelmezések és keretelvek, melyet a Nemzetközi Számviteli Standard Testület bocsát ki.
2005-től az Európai Unióban is kötelező az IFRS-ek alkalmazása: azon társaságok összevont (konszolidált) beszámolóit, amelyek hitelviszonyt vagy tulajdonviszonyt megtestesítő értékpapírjait az EU valamelyik tagállamában található szabályozott piacra (tőzsdére) bevezették, kötelező az EU által befogadott IFRS-ek szerint összeállítani.
Egy 2015-ös törvény értelmében számos társaság számára vált lehetővé már 2016-tól kezdődően a nemzetközi sztenderdek egyedi beszámolási célokra történő alkalmazása, ami így kiválthatja a korábbi magyar számviteli szabályok szerinti beszámolók készítését.
A törvény alapján a tőzsdei társaságok, valamint a hitelintézetek egyedi beszámolóikat 2017-től kötelezően IFRS alapon készítik. IFRS szerinti konszolidálásba bevont társaságok 2016-tól, könyvvizsgálatra kötelezett társaságok 2017-től szabadon választhatják az egyedi beszámolóik IFRS szerinti elkészítését.
A számos hazai vállalkozás életét megváltoztató szabályozási változásról IDE kattintva olvashat részletesebben.